Le varianze non mentono: come l'analisi degli scostamenti mette in luce responsabilità e inefficienze
Ogni mese molte PMI scoprono che il margine è più basso del previsto. Sanno quanto hanno perso. Quasi mai sanno dove, perché e chi avrebbe potuto evitarlo.
Il conto economico consuntivo dice che i costi sono saliti. Ma un costo totale è una somma di decisioni prese da persone diverse: chi acquista la materia prima, chi pianifica la produzione, chi conduce il reparto, chi fissa i prezzi di vendita. Finché lo scostamento resta un numero unico, nessuno se ne sente proprietario, e ognuno ha una spiegazione che riguarda qualcun altro.
L'analisi delle varianze serve esattamente a questo: scomporre la differenza tra budget e consuntivo nelle sue cause elementari e assegnare ciascuna al responsabile che può davvero governarla. È lo strumento con cui il controllo di gestione smette di commentare i numeri e comincia a mettere in luce lacune organizzative precise.
Uno scostamento senza un responsabile è solo un'opinione. Uno scostamento con un nome, una causa e una data è un'azione correttiva che aspetta di partire.
Che cos'è una varianza (e perché il totale inganna)
Una varianza è la differenza tra ciò che un'attività avrebbe dovuto costare, secondo gli standard, e ciò che è effettivamente costata. La parte interessante non è il totale, ma la sua scomposizione. Per i costi diretti le due leve fondamentali sono sempre le stesse:
Il motivo per cui il totale inganna è semplice: varianze di segno opposto si compensano. Un ottimo risultato degli acquisti può nascondere un disastro in reparto, e il conto economico vi dirà che "più o meno siamo in linea".
Un esempio pratico: 1.000 pezzi, due storie diverse
Un'officina metalmeccanica ha a standard, per ogni pezzo, 2 kg di acciaio a 1,20 €/kg e 0,5 ore di manodopera a 30 €/h. Nel mese produce 1.000 pezzi.
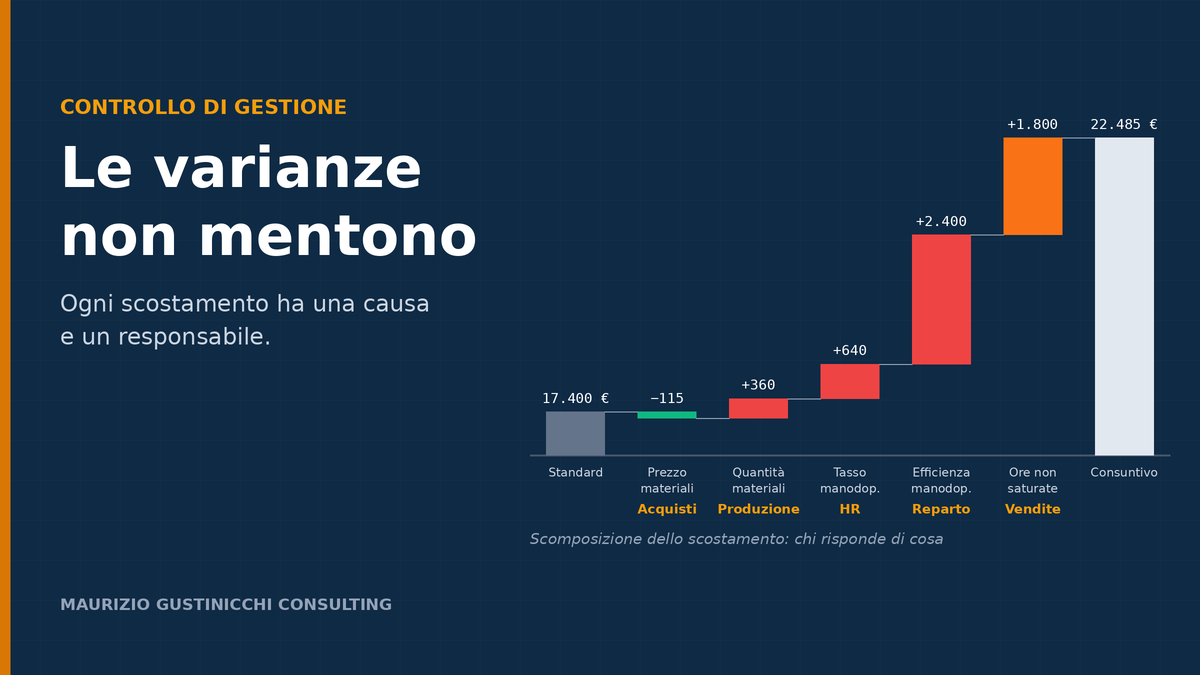
Materiali. A consuntivo si consumano 2.300 kg pagati 1,15 €/kg: costo effettivo 2.645 € contro uno standard di 2.400 €. Scostamento totale: +245 €. Sembra poco. Ma scomponendo:
- varianza prezzo = (1,15 − 1,20) × 2.300 = −115 € favorevole → Ufficio Acquisti;
- varianza quantità = (2.300 − 2.000) × 1,20 = +360 € sfavorevole → Produzione: 300 kg di acciaio in più, il 15% oltre lo standard.
Manodopera. Si pagano 640 ore di presenza a un costo medio di 31 €/h: 19.840 € contro 15.000 € a standard. Ma solo 580 di quelle ore vengono lavorate sulle commesse: le altre 60 restano senza lavoro perché mancano ordini. Scostamento +4.840 €, così composto:
- varianza tasso = (31 − 30) × 640 = +640 € → straordinari, livelli retributivi, Personale/HR;
- varianza efficienza = (580 − 500) × 30 = +2.400 € → Capo reparto: 80 ore in più rispetto allo standard per fare 1.000 pezzi;
- capacità inutilizzata = (640 − 580) × 30 = +1.800 € → Commerciale: 60 ore pagate e non vendute. Il reparto era pronto a lavorare, mancava il portafoglio ordini.
Ora la domanda cambia. Non è più "perché il margine è sceso?", ma: perché in reparto si è consumato il 15% di acciaio in più e si sono lavorate il 16% di ore in più? E perché 60 ore pagate sono rimaste senza commesse? E magari si scopre che le due cose sono collegate all'unica varianza "buona": l'acciaio comprato a 5 centesimi in meno era di qualità inferiore, ha generato scarti e rilavorazioni. Il risparmio degli acquisti è costato tre volte tanto alla produzione.
Senza scomposizione, questa catena di causa-effetto resta invisibile. Con la scomposizione, diventa un tema da discutere in riunione con nomi e numeri.
Chi risponde di cosa: la mappa delle responsabilità
| Varianza | Responsabile tipico | Cosa può rivelare |
|---|---|---|
| Prezzo materiali | Acquisti | Negoziazione debole, acquisti d'urgenza, fornitori non qualificati |
| Quantità materiali | Produzione / Qualità | Scarti, sfridi, distinte base non aggiornate, materiale non conforme |
| Tasso manodopera | Personale / Direzione | Straordinari strutturali, mix di livelli non coerente con le lavorazioni |
| Efficienza manodopera | Capo reparto | Attese, fermi, attrezzaggi lunghi, formazione insufficiente |
| Capacità inutilizzata | Commerciale | Ore pagate e non saturate per mancanza di ordini, portafoglio insufficiente |
| Spesa costi indiretti | Responsabili di centro di costo | Consumi, manutenzioni, servizi fuori controllo |
| Volume e mix | Commerciale / Pianificazione | Prodotti a basso margine spinti, capacità produttiva non saturata |
| Prezzo di vendita | Commerciale | Sconti non autorizzati, listini non aggiornati, margine ceduto in trattativa |
Il principio che rende tutto credibile: la controllabilità
Qui serve onestà, perché l'analisi delle varianze può diventare uno strumento potentissimo oppure una caccia al colpevole. La differenza la fa il principio di controllabilità: ogni responsabile risponde solo delle variabili che può effettivamente governare.
Al capo reparto non si può addebitare un aumento del prezzo dell'acciaio. Al buyer non si può addebitare un fermo macchina. E se il reparto ha perso 40 ore aspettando materiale in ritardo, quella varianza di efficienza appartiene alla logistica o agli acquisti, non agli operai.
Per questo l'analisi funziona solo se il dato registrato porta con sé la causa, non soltanto la quantità. Ed è proprio qui che la maggior parte delle PMI si ferma: i gestionali tradizionali registrano quanto si è speso, non perché.
Come i programmi MASTER fanno emergere le inefficienze
I software della MASTER Suite sono progettati partendo da questa esigenza: rendere ogni scostamento tracciabile fino alla sua origine, senza costringere nessuno a compilare fogli Excel a fine mese.
- MasterWork registra le ore direttamente in reparto, da smartphone o tramite QR code, per commessa, fase e operatore. Le ore improduttive vengono dichiarate con una causale (attesa materiale, guasto, attrezzaggio, rilavorazione, mancanza ordini): la varianza di efficienza arriva già divisa per causa e quindi per responsabile.
- MasterProduction confronta quantità prodotte, consumi e scarti con la distinta base: la varianza di quantità dei materiali emerge per lotto e per macchina, non come media mensile.
- MasterPricing congela il prezzo di vendita di riferimento: ogni sconto o deviazione concessa in trattativa diventa una varianza di prezzo di vendita registrata e attribuita al commerciale che l'ha decisa. Il margine perso al tavolo della trattativa smette di confondersi con le inefficienze della produzione.
- MasterLedger collega i costi ai centri di costo e alle commesse, rendendo confrontabili budget e consuntivo con la stessa struttura.
- MasterAnalytics mette tutto in una dashboard di scostamenti, con il dettaglio prezzo/quantità/efficienza e il nome del responsabile di ciascuna area.
Il risultato è che le inefficienze organizzative escono allo scoperto: il reparto che accumula ore di attesa ogni martedì perché il materiale arriva dopo le 10, la macchina che genera il doppio degli scarti dopo un cambio di attrezzatura, la linea di prodotto che il commerciale continua a scontare sotto il costo standard. Anche le lacune individuali diventano visibili, ma in modo documentato e verificabile, che è l'unico modo per affrontarle con equità: per decidere dove serve formazione, dove serve un'attrezzatura migliore, dove serve una conversazione diretta.
Quando i dati sono registrati alla fonte e con la loro causa, nessuno può più nascondersi dietro il totale. Ma nessuno viene più accusato ingiustamente.
Da dove iniziare
- Definire standard realistici. Distinte base e cicli di lavoro aggiornati: uno standard sbagliato genera varianze false e fa perdere credibilità all'intero sistema.
- Assegnare ogni centro di costo a una persona. Un nome, non un ufficio.
- Congelare i prezzi di riferimento. Senza un prezzo standard fissato prima della trattativa, lo sconto del commerciale non si vede: si confonde con tutto il resto.
- Registrare alla fonte, con causale. Ore, consumi, scarti e fermi dichiarati quando accadono, da chi li vive.
- Discutere le varianze ogni mese, presto. Con un fast closing al quinto giorno, la riunione serve a correggere, non ad archiviare.
- Premiare chi segnala, non solo chi è "in linea". Una varianza dichiarata subito vale più di una nascosta fino a fine anno.
Le varianze non sono un giudizio sulle persone. Sono una mappa: dicono dove guardare, chi può intervenire e quanto vale intervenire. Le aziende che imparano a leggerle smettono di chiedersi "perché il margine è sceso?" e cominciano a chiedersi "chi se ne occupa da domani?".
Analizziamo insieme le varianze della tua azienda